금감원 내부통제와 책무구조도 논란을 정리합니다. 책무구조도 도입 이후 접수된 금융사고 203건, 사고금액 약 6237억 원의 의미와 은행·증권·보험 업권별 규모, 임원 제재 0건인 이유, 책무구조도 뜻과 금융소비자가 알아둘 내용을 쉽게 살펴봅니다.
금감원 내부통제 금융사고 6237억
2026년 7월 말 기준 책무구조도 도입 이후 금융회사에서 접수된 금융사고는 총 203건입니다.
사고금액을 모두 합치면 6236억9800만 원, 약 6237억 원에 이릅니다.
업권별로 보면 은행의 비중이 압도적으로 높았습니다.

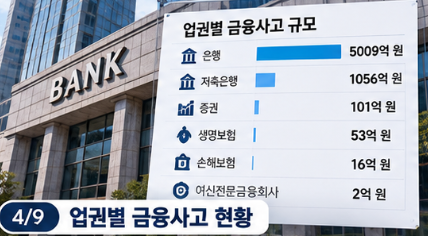
| 업권 | 금융사고 건수 | 사고금액 |
| 은행 | 177건 | 5009억1500만 원 |
| 저축은행 | 4건 | 1055억7700만 원 |
| 증권 | 10건 | 101억1800만 원 |
| 생명보험 | 10건 | 53억200만 원 |
| 손해보험 | 1건 | 16억2200만 원 |
| 여신전문금융회사 | 1건 | 1억6400만 원 |
은행에서만 177건, 5009억 원 규모의 금융사고가 접수됐습니다.
단순히 사고 건수만 많은 것이 아니라 금액 역시 전체에서 상당한 비중을 차지합니다.
금감원 내부통제 책무구조도 뜻
이번 논란을 이해하려면 먼저 책무구조도 뜻을 알아야 합니다.
쉽게 말하면 금융회사에서 문제가 생겼을 때 어떤 임원이 어떤 업무에 책임을 지는지 미리 정해 놓는 제도입니다.
과거에는 대규모 금융사고가 발생하면 직원 개인의 잘못인지, 담당 임원의 관리 책임인지 구분하기 어렵다는 지적이 있었습니다.
이를 보완하기 위해 임원별 담당 업무와 내부통제 책무를 구체적으로 나눠 놓은 것이 책무구조도입니다.
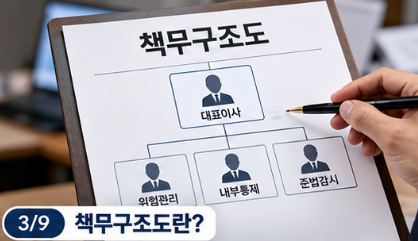
대표이사와 담당 임원은 자신이 맡은 영역의 내부통제와 위험관리 체계가 제대로 작동하는지 살펴야 합니다.
문제가 발견되면 시정하거나 개선하는 조치도 취해야 합니다.
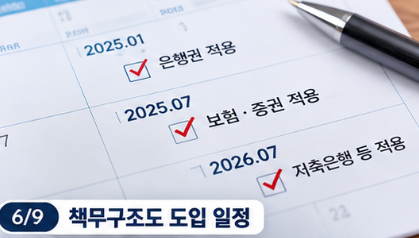
은행권은 2025년 1월부터 적용됐고, 보험과 증권은 2025년 7월부터 단계적으로 도입됐습니다.
저축은행과 여신전문금융회사는 2026년 7월부터 도입이 시작돼 순차적으로 적용 범위가 확대됩니다.
금융사고 203건과 실제 발생 시점
여기서 숫자를 볼 때 주의할 부분도 있습니다.
203건·6237억 원이 모두 책무구조도 시행 이후 새롭게 시작된 금융사고라는 뜻은 아닙니다.
203건은 사고가 금감원 등에 접수된 시점을 기준으로 집계한 수치입니다.
실제 사고가 시작된 시점을 기준으로 책무구조도 도입 이후 발생한 사건만 따지면 34건, 1467억9600만 원입니다.
따라서 6237억 원이라는 숫자만 보고 책무구조도 시행 이후 금융사고가 그만큼 새롭게 발생했다고 해석하면 차이가 생길 수 있습니다.
이 부분은 이번 금감원 내부통제 논란에서 꼭 구분해서 볼 필요가 있습니다.
임원 제재 0건인 이유
가장 관심을 끄는 부분은 임원 제재 0건입니다.
금융사고가 발생했다고 해서 담당 임원이 자동으로 제재받는 구조는 아닙니다.
책무구조도는 사고 발생 여부만 보는 제도가 아니기 때문입니다.
임원이 자신의 담당 영역에서 내부통제 기준을 제대로 마련했는지, 위험요인을 점검했는지, 문제를 발견한 뒤 필요한 조치를 했는지 등을 함께 살펴봅니다.
사고를 막기 위해 상당한 주의를 기울였는지도 중요한 판단 요소입니다.
결국 금융사고가 발생했다는 결과만으로 곧바로 CEO나 담당 임원의 책임이 인정되는 것은 아닙니다.
다만 수천억 원 규모의 사고가 접수됐는데도 책무구조도에 따른 관리의무 위반 제재가 한 건도 없다는 사실 때문에 제도의 실효성을 따져봐야 한다는 지적이 나오고 있습니다.
금감원 내부통제 금융사고 증가
조금 더 길게 보면 금융사고 규모 자체도 눈여겨볼 필요가 있습니다.
금감원 자료상 금융사고 건수는 2023년 62건, 2024년 111건, 2025년 184건으로 늘었습니다.
2026년에도 7월까지 73건이 발생했습니다.
같은 기간 사고금액은 2023년 1조4232억 원, 2024년 3조6727억 원, 2025년 4조4763억 원으로 집계됐습니다.

2026년 7월까지도 3조1112억 원에 달합니다.
2023년부터 2026년 7월까지 합치면 430건, 12조6834억 원 규모입니다.
이 때문에 금감원 내부통제의 핵심은 책무구조도를 만들어 제출하는 데서 끝나는 것이 아니라, 실제 금융회사 현장에서 사고 예방 장치로 작동하느냐에 있다는 목소리가 나옵니다.
내 예금이나 투자금도 위험할까
금융사고 규모가 크다고 해서 은행에 맡긴 예금이나 증권계좌의 돈이 곧바로 위험하다는 의미는 아닙니다.
금융사고에는 횡령이나 배임 등 여러 유형이 포함될 수 있고 사건마다 피해 대상과 구조가 다릅니다.
따라서 6237억 원이라는 전체 사고금액을 일반 금융소비자의 직접 피해액으로 받아들이면 안 됩니다.
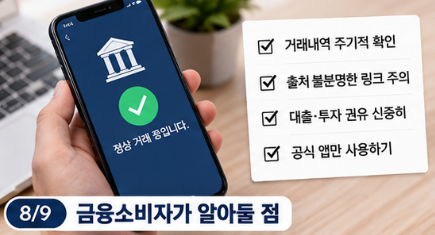
소비자 입장에서는 금융회사 이름만 보고 불안해하기보다 본인 계좌의 거래내역을 주기적으로 확인하고, 출처가 불분명한 인증 요청이나 대출·투자 권유에 주의하는 것이 현실적인 대응입니다.
앞으로 살펴볼 부분은 책무구조도가 실제 임원의 책임 강화와 금융사고 예방으로 이어지는지입니다.
금감원 내부통제 제도가 형식적인 책임표에 그칠지, 금융회사 경영진의 관리 방식을 바꾸는 장치가 될지는 향후 검사와 제재 사례가 쌓이면서 더 분명해질 것으로 보입니다.
FAQ
Q. 책무구조도란 무엇인가요?
금융회사 임원별로 담당 업무와 책임을 구체적으로 정리한 체계입니다.
누가 어떤 영역의 내부통제와 위험관리를 담당하는지 명확히 하는 것이 핵심입니다.
금융사고가 발생했을 때 담당 임원이 관리의무를 제대로 이행했는지도 판단할 수 있게 만든 제도입니다.
Q. 금융사고가 발생하면 은행장이 바로 제재받나요?
그렇지 않습니다.
금융사고 발생 자체만으로 CEO나 담당 임원에게 자동으로 제재가 내려지는 것은 아닙니다.
내부통제 체계를 적절하게 마련했는지, 위험을 점검하고 필요한 조치를 취했는지 등을 종합적으로 판단합니다.
Q. 임원 제재 0건이라는 것은 아무도 책임지지 않았다는 뜻인가요?
정확하게는 책무구조도 운영과 관련한 내부통제 관리의무 위반으로 제재된 사례가 없다는 의미입니다.
모든 금융사고에 대해 어떠한 제재도 없었다는 뜻과는 다릅니다.
이 부분을 구분해서 보는 것이 중요합니다.
Q. 금융사고 6237억 원은 모두 책무구조도 시행 이후 발생한 사고인가요?
아닙니다.
203건·6237억 원은 책무구조도 도입 이후 접수된 사고를 기준으로 한 수치입니다.
실제 사고 시작 시점을 기준으로 도입 이후 발생한 사건은 34건, 약 1468억 원으로 집계됐습니다.
손솔 국회의원|프로필·나이·제2의 윤석열 발언·조희대 대법원 구성
손솔 국회의원 프로필과 나이, 학력, 소속 정당과 비례대표 국회 입성 과정을 정리했습니다. 2026년 대법원 국정감사에서 조희대 대법원장에게 나온 ‘제2의 윤석열’ 발언과 조 대법원장의 모욕
yoanarc.com

'이슈' 카테고리의 다른 글
| 구미 CGV 상영 중단 이유|암살자들·박정희·육영수 논란 (0) | 2026.10.07 |
|---|---|
| 룩백 고레에다 히로카즈|실사화 이유·원작·출연진·개봉일 (0) | 2026.10.07 |
| 흑사병 러시아 발생? 연구원 사망·폐페스트 증상·전염 가능성 (0) | 2026.10.07 |
| 메시 국가대표 은퇴 이유|베냉전·득점·통산 기록 (0) | 2026.10.07 |
| 누리호 5차 발사일정|시간·생중계·군집위성 15기 (0) | 2026.10.07 |


